


Avec le déploiement massif des clusters d'entraînement de modèles à grande échelle et de calcul d'IA, la consommation énergétique des puces de serveurs dépasse les prévisions. La consommation par GPU a aisément franchi le seuil du kilowatt, tandis que celle par baie de serveur sur les plateformes informatiques de nouvelle génération atteint 225 kW. Le refroidissement traditionnel par air, reposant uniquement sur des ventilateurs et des systèmes de climatisation pour dissiper la chaleur, ne dispose que d'une capacité de refroidissement maximale de 30 kW, ce qui le rend de plus en plus insuffisant pour gérer la chaleur importante générée par les charges de travail de calcul haute densité.
Une révolution dans le refroidissement des systèmes de calcul est en train de se déployer discrètement dans les centres de données du monde entier : le refroidissement liquide n’est plus seulement une option dans une poignée de centres de supercalcul – il est devenu la solution standard pour les serveurs d’IA haut de gamme.
01 La puissance de calcul continue de croître à un rythme soutenu – les systèmes de refroidissement liquide occupent une place centrale dans l'ensemble du secteur
Pendant longtemps, le refroidissement des centres de données s'est appuyé sur des systèmes de climatisation et des ventilateurs : une approche simple et efficace, aux coûts maîtrisables. Cependant, avec le déploiement massif de centres de calcul intelligents à grande échelle et de clusters de nœuds de calcul à très grande échelle, la consommation électrique des puces a explosé, rendant les limites des solutions de refroidissement par air de plus en plus évidentes. Lorsque la consommation électrique par serveur dépasse 100 kW, la pression exercée par le refroidissement liquide par plaques froides augmente fortement ; dès que cette consommation atteint ou dépasse 200 kW, les avantages des solutions de refroidissement liquide par immersion deviennent encore plus marqués.
Les données sectorielles offrent un reflet intuitif de la dynamique du marché : Le marché chinois des centres de données refroidis par liquide devrait atteindre 15,98 milliards de yuans d'ici 2025, soit une croissance annuelle de 45,2 % ; les institutions prévoient que le marché mondial du refroidissement liquide pour l'informatique intelligente pourrait dépasser les 100 milliards de yuans d'ici 2026. TrendForce prévoit que le taux de pénétration du refroidissement liquide dans le secteur des puces d'IA passera de 33 % en 2025 à 53 % en 2026, et approchera les 60 % d'ici 2027.
La dernière initiative de NVIDIA marque un tournant décisif vers les solutions de refroidissement liquide. La plateforme de calcul nouvelle génération Vera Rubin est entrée en production de masse et sa commercialisation à grande échelle est prévue pour l'automne 2026. Cette plateforme élimine tous les ventilateurs de refroidissement traditionnels et adopte un système de refroidissement liquide à plaques froides couvrant l'ensemble des composants, y compris les puces, les modules optiques, les commutateurs et les blocs d'alimentation. Grâce à un système de circulation d'eau à moyenne température (45 °C), le PUE global du centre de données peut être réduit jusqu'à 1,08, diminuant ainsi considérablement la consommation énergétique de l'infrastructure informatique.
Cette forte hausse de la demande en refroidissement liquide n'est pas uniquement due au marché chinois. Les vastes centres de données d'entraînement déployés par les principaux fournisseurs mondiaux de services cloud (Meta, Microsoft et Google) constituent le moteur principal de la demande mondiale de refroidissement liquide, représentant environ 60 % de la croissance.; le marché intérieur, quant à lui, est porté par des initiatives d'approvisionnement centralisées entreprises par les opérateurs de télécommunications, les grandes entreprises Internet et les centres informatiques intelligents régionaux, captant les 30 à 40 % restants de la croissance du marché.
En termes simples : alors que la consommation d’énergie des puces d’IA continue d’augmenter, que la densité de puissance de calcul dans les centres de données ne cesse de croître et que de nouveaux centres de calcul d’IA mondiaux sont continuellement mis en service, la logique sous-jacente qui motive la croissance du secteur du refroidissement liquide restera inchangée.
02 La chaîne industrielle dans deux états opposés : capacité suffisante pour l'assemblage complet des dispositifs, mais la demande de composants de précision essentiels dépasse l'offre.
Dans un marché en pleine expansion, de nombreux fabricants chinois spécialisés dans les solutions de refroidissement liquide enregistrent des volumes de commandes exceptionnels. La ligne de production de serveurs IA de Jinan accélère l'assemblage des modèles de serveurs refroidis par liquide ; la ligne de production d'équipements centraux de Laixi, à Qingdao, affiche complet jusqu'à la fin de l'année ; et pour les fournisseurs de composants de refroidissement liquide de Foshan, les commandes, la valeur de la production et les volumes de livraison ont quasiment doublé. De nombreuses sociétés cotées en bourse ont indiqué que leur capacité de production de plaques de refroidissement liquide fonctionne à presque pleine capacité.
Cependant, derrière cette prospérité apparente se cache une divergence marquée dans la dynamique de l'offre et de la demande tout au long de la chaîne industrielle ; tous les segments ne connaissent pas de contraintes de capacité.
Du point de vue de la segmentation industrielle, le segment de l'assemblage de serveurs présente des barrières à l'entrée relativement faibles et le rythme d'expansion des capacités le plus rapide ; par conséquent, les tensions sur l'approvisionnement devraient s'atténuer considérablement d'ici l'année prochaine. Le véritable écart entre l'offre et la demande se situe dans le segment amont des composants de précision essentiels — où la fiabilité du produit et la précision d'usinage déterminent directement le taux de rendement — ce qui rend l'expansion des capacités particulièrement difficile et les processus de certification longs, soulignant ainsi un déséquilibre marqué entre l'offre et la demande.
Le système de refroidissement liquide à plaque froide est actuellement la solution dominante, moteur d'une croissance significative du marché. Ce système complet se compose de plusieurs éléments clés : un ensemble de plaques froides qui évacue la chaleur des puces ; un réseau de canalisations qui distribue le liquide de refroidissement ; des raccords rapides UQD qui garantissent une étanchéité parfaite lors du branchement et du débranchement des canalisations ; et l'unité de distribution de refroidissement (CDU), qui centralise le système de circulation, régulant le débit du liquide de refroidissement et l'échange thermique.
Situation actuelle de l'offre et de la demande des différents composants :
Les plaques froides standard sont disponibles en quantité relativement suffisante ; cependant, les plaques froides à microcanaux personnalisées conçues pour les puces haute puissance de niveau kilowatt sont confrontées à des contraintes d'approvisionnement strictes.
La capacité de production des unités de distribution de refroidissement CDU standard augmente progressivement, tandis que les modèles à haute redondance conçus pour les clusters informatiques intelligents à très grande échelle restent rares ;
Le segment des connecteurs rapides UQD représente le domaine présentant le plus grand déficit d'approvisionnement ; il exige des exigences d'étanchéité extrêmement strictes, il existe très peu de fournisseurs qualifiés dans le monde, le taux de rendement des produits fabriqués localement est insuffisant et le déficit de capacité devrait être comblé dans les 1 à 2 prochaines années.
Les collecteurs de tuyauterie divergents et les vannes de pompes de refroidissement liquide haut de gamme nécessitent une grande précision d'usinage ; cependant, ces composants sont fournis en quantités limitées, et un écart persistant subsiste.
La redéfinition de la proposition de valeur représente un autre changement majeur dans le secteur du refroidissement liquide. La plateforme Rubin de NVIDIA étend les solutions de refroidissement liquide à une gamme plus large de composants, augmentant considérablement la valeur des modules de refroidissement liquide monoblocs. Les calculs montrent que la valeur d'un module de refroidissement liquide à rack unique est passée d'environ 41 500 $US sur la plateforme GB200 à 55 700 $US sur la plateforme Rubin. Il convient de noter que le prix unitaire des plaques de refroidissement à microcanaux est 3 à 5 fois supérieur à celui des plaques de refroidissement traditionnelles, ce qui les élève du statut de simples composants matériels à celui d'éléments essentiels des baies de serveurs. Les applications émergentes, telles que le refroidissement liquide des modules optiques, ouvrent également de nouvelles perspectives de croissance pour l'ensemble de la chaîne industrielle.
La dynamique concurrentielle du secteur a donc évolué : alors que le marché initial était défini par la concurrence par les prix, La concurrence future reposera sur la fiabilité technologique, les capacités de production de masse à grande échelle, les certifications clients à long terme et les capacités de livraison mondiales.
03 La chaîne d'approvisionnement nationale chinoise accélère sa percée – soutenue par trois atouts majeurs – mais ses faiblesses restent tout aussi importantes.
Un système de refroidissement liquide complet se compose d'un côté primaire et d'un côté secondaire ; le côté secondaire, situé à proximité des serveurs, représente 70 à 75 % de la valeur totale du système, présente des barrières technologiques plus élevées et constitue le principal champ de bataille pour la substitution nationale ; l'unité de distribution de contenu (CDU), la plaque de refroidissement et les connecteurs rapides UQD sont les composants essentiels pour réaliser des percées dans ce domaine.
Les fabricants nationaux ont déjà réalisé des progrès progressifs à différents stades de la chaîne d'approvisionnement :
Sur le marché des connecteurs rapides, Liminda – filiale de Lingyi Intelligent Manufacturing – a commencé la livraison en masse de connecteurs à refroidissement liquide aux principaux clients mondiaux du secteur de la puissance de calcul ; les produits UQD de Yonggui Electric ont terminé les tests clients et sont entrés dans la phase d’expédition par petits lots ; Chuanhuan Technology s’est assuré une présence au sein des chaînes d’approvisionnement des principaux fabricants de dispositifs finaux, notamment Inspur, ByteDance et Alibaba.
Au niveau de l'intégration système, Invic a développé une solution de refroidissement liquide complète couvrant les plaques froides, les joints, les CDU et le liquide de refroidissement ; plusieurs composants essentiels ont été vérifiés par Intel.
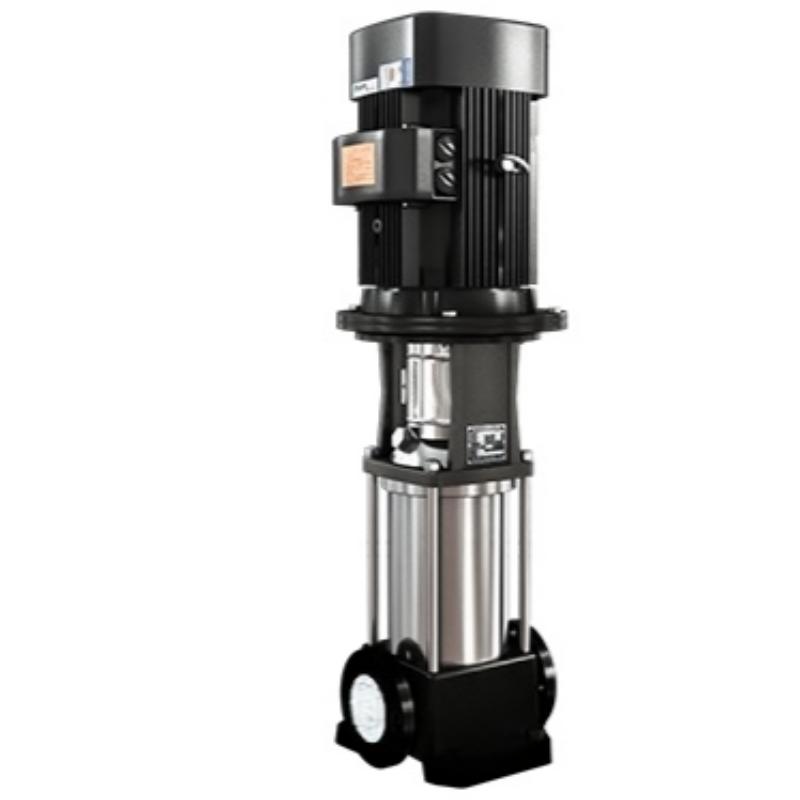
Dans le secteur des pompes de refroidissement liquide, les pompes de refroidissement liquide haute puissance de Feilong Co., Ltd. entrent progressivement dans la phase de production et de livraison en série ;
En ce qui concerne les équipements de production de froid, le chiffre d'affaires de l'activité refroidisseurs de Binglun Environment a continué de croître à un rythme rapide ;
Les équipements en amont – notamment les machines de soudage de panneaux à refroidissement liquide et les lignes de production automatisées de Haimuxing – ont été fournis par petits lots aux principales entreprises de cloud computing.
L'industrie des fluides frigorigènes se trouve à l'aube d'une période d'opportunités exceptionnelles. Le récent retrait du géant mondial 3M du marché des liquides fluorés a entraîné la disparition de 70 % de l'offre mondiale de liquides fluorés haut de gamme. Face à cette situation, des entreprises chinoises telles que Juhua Co., Ltd. et Xinzhoubang accélèrent leur développement sur des segments de produits connexes. Toutefois, le développement de projets chimiques implique des cycles de construction longs, et il faut généralement compter deux à trois ans pour atteindre la pleine capacité de production.
Le principal point faible actuel de la chaîne d'approvisionnement chinoise réside dans les plaques froides à microcanaux (MLCP). Leur production exige des procédés de lithographie, de gravure et de brasage par diffusion sous vide de qualité semi-conducteur – des domaines où les techniques de fabrication métallique traditionnelles ont atteint leurs limites. Actuellement, les fournisseurs certifiés de NVIDIA sont majoritairement taïwanais ; toutefois, des entreprises chinoises comme Lens Technology et AVIC Optoelectronics sont encore en phase de soumission et de test d'échantillons. Leurs taux de rendement en production de masse et les risques de fuite nécessitent une validation plus poussée ; par conséquent, il est peu probable que les lacunes des processus de fabrication et les obstacles à la certification client soient surmontés à court terme.
Cependant, la chaîne industrielle nationale chinoise présente trois avantages distinctifs : Premièrement, l'écosystème industriel chimique complet de la Chine la positionne comme l'une des rares régions au monde capable d'accroître rapidement sa capacité de production de liquides fluorés haut de gamme ; deuxièmement, son importante capacité de fabrication de précision — comme l'usinage CNC et le brasage sous vide — lui permet d'absorber la relocalisation des commandes mondiales ; troisièmement, le vaste marché centralisé d'approvisionnement pour les centres informatiques intelligents nationaux permet aux fabricants de tirer parti de ce marché local pour la validation des produits et l'augmentation des rendements avant d'étendre leurs activités à l'étranger.
Il convient de noter que le processus de certification des produits matériels est long : pour les pompes de refroidissement liquide, le cycle complet – de la R&D et la production d’échantillons à la réalisation de tous les tests de fiabilité et à l’obtention de la certification client – prend généralement 1 à 2 ans. Combler le déficit de capacité de production des raccords rapides prendra également 1 à 2 ans. L’augmentation de la capacité de production des fluides de refroidissement fluorés nécessitera deux à trois ans. La substitution nationale ne se fera pas du jour au lendemain, mais plutôt par un processus graduel et de longue haleine de pénétration du marché.
04 La compétition de refroidissement de la puissance de calcul vient de commencer !
Les grands modèles de langage de l'IA évoluent constamment et la tendance à l'augmentation de la densité de puissance de calcul ne s'arrêtera pas ; en tant que composant fondamental de l'infrastructure informatique, le refroidissement liquide présente désormais un potentiel de croissance important à long terme.
L'industrie se trouve actuellement à un tournant décisif, marqué par une forte hausse de la demande et une restructuration des chaînes d'approvisionnement. Si les capacités d'assemblage final en aval ont connu une expansion rapide, des goulets d'étranglement persistent en amont, notamment pour les composants de précision, les matériaux haut de gamme et les tôles d'acier laminées à froid spécialisées. Les géants internationaux dominent le marché haut de gamme, tandis que les fabricants nationaux s'efforcent simultanément de décrocher des commandes tout en surmontant des défis techniques et en menant à bien de longs processus de certification client.
Dans les années à venir, l'enjeu principal du secteur du refroidissement liquide ne se limitera plus à la croissance du marché, mais dépendra de la capacité des fabricants nationaux à surmonter les principaux obstacles techniques – tels que les connecteurs UQD, les plaques de refroidissement à microcanaux et les fluides de refroidissement fluorés – et à maîtriser pleinement la production, tant au niveau des composants individuels que des systèmes de refroidissement liquide complets. Derrière cette course à la puissance de calcul se cache un enjeu crucial dans la gestion thermique, qui mérite une attention constante.


 IPv6 network supported.